


Serviços Personalizados
Artigo
 Artigo em PDF
 Artigo em XML
 Referências do artigo

 Tradução automática
 Enviar este artigo por email
Indicadores
Links relacionados
 Citado por SciELO
 Similares em SciELO
Bookmark
Revista Varianza
versão impressa ISSN 9876-6789
Revista Varianza n.24 La Paz 2024
ARTICULO DE INVESTIGACIÓN
ANÁLISIS FACTORIAL DINÁMICO APLICADO A LA MEDICIÓN DE RIESGO DE LIQUIDEZ
DYNAMIC FACTOR ANALYSIS APPLIED TO THE MEASUREMENT OF LIQUIDITY RISK
Roñal Edwin Condori Huanca1
1Ministerio de Economía, Consultor, La Paz-Bolivia E3 roñal, c. huanca@gmail. com
Artículo recibido: 23/08/2024 Artículo aceptado: 20/09/2024
Resumen
Actualmente, hechos como la intervención del Banco Fassil en 2023 ponen en el centro de atención el monitorio de indicadores de riesgos financieros, siendo el riesgo de liquidez uno de los más importantes. Esta tarea ha sido abordada en el medio nacional mediante técnicas muy variadas; sin embargo, la vasta cantidad de estas mediciones requiere la aplicación de métodos multivariados de reducción de dimensión, como el análisis factorial. Este método es denominado análisis factorial dinámico por considerar la dimensión temporal. Su aplicación para cuantificar un proxy del riesgo de liquidez en los Bancos Múltiples permitió cuantificar un indicador proxy del riesgo de liquidez, el cual explica el 36% de la varianza de los indicadores financieros analizados y, además, permite dar alertas tempranas sobre riesgos de liquidez latentes previos.
Palabras clave: Factorial dinámico, Sistema financiero, Método multivariante.
Abstract
Currently events such as the intervention of Banco Fassil in 2023 put the monitoring offinancial risk indicators in the spotlight, with liquidity risk being one ofthe most important. This taskhas been addressed in the national environment through a wide variety of techniques; however, the vast amount ofthese measurements requires the application ofmultivariate dimensión reduction methods, such as factor analysis. This method is callea dynamic factor analysis because it considers the time dimensión. Its application to quantify a proxy of liquidity risk in Múltiple Banks allowed quantifying a proxy indicator of liquidity risk, which explains 36% ofthe variance ofthe financial indicators analyzed and, in addition, allows early warnings on previous latent liquidity risks.
Keywords: Dynamic factorial, Financial system, Multivariate method.
1. INTRODUCCIÓN
El Sistema Financiero de Bolivia ha venido afrontando diversos desafíos que ha sabido sobrellevar de una u otra manera. Sin embargo, hechos como la intervención del ex Banco Fassil ha sido, en la última década, uno de los mayores retos que pudo haber acontecido, donde los indicadores financieros habituales habrían levantado muy pocas alertas entre los inversores, las autoridades y más que todo en el público en general.
A nivel global, el área financiera es una de las que más métricas cuantitativas ha desarrollado, debido a que las crisis financieras son de los eventos más estudiados a nivel mundial. Pero aun así, con tantos indicadores monitoreados, si elegimos un conjunto reducido de indicadores financieros validados por grupos de expertos, seguramente habría críticas en la omisión de algunos.
Por otro lado, manejar e interpretar todos los indicadores sería una tarea titánica y caótica, debido a la variedad de estos, y sumado a esto, la frecuencia con la cual estos se miden (anuales, semestrales, trimestrales, mensuales, semanales, etc.) multiplica dicha tarea de monitoreo.
Por esta razón, reducir la dimensionalidad o la cantidad de indicadores parece una idea muy razonable, más aún con ayuda de metodologías estadísticas multivariadas.
Es para este tipo de objetivos, el de reducir la dimensionalidad de los indicadores o variables, que perfectamente encajan los métodos multivariantes clásicos como son el análisis factorial o componentes principales, los cuales fueron diseñados para este propósito.
Sin embargo, estas técnicas tienen limitantes a la hora de aplicar de forma inmediata a variables o indicadores que se miden de forma temporal. Particularmente, la más importante es que la estructura de covarianza y las relaciones entre las variables son estáticas y no cambian en el tiempo.
Los riesgos que afrontan las entidades financieras suelen agruparse en riesgos: de mercado, de Crédito, de Liquidez, Operacional y Legal (Gaytan, 2018). De entre estos, el que más interés consigue es el Riesgo de Liquidez, el cual se da cuando: "... una entidad no tiene los fondos líquidos suficientes para cumplir con sus obligaciones financieras..." (Olmos & Ortega, 2016).
La literatura nacional en la medición de riesgos de liquidez se centra en el planteamiento de modelos como: regresión lineal múltiple (Arratia-Altamirano, 2016), Vectores Auto
Regresivos (VAR) (Poma-Callisaya, 2023), el uso variantes de la metodología Valor en Riesgo (VaR) (Olmos & Ortega, 2016) o centrarse en casos de bancos específicos con carácter descriptivo (López, 2023).
Destaca el trabajo sobre Análisis Factorial Robusto, para alertas tempranas, obteniendo resultados muy prometedores, aunque no incluyendo aspectos temporales de los indicadores financieros, pero en un diagnóstico puntual solo para la gestión 2003 (Gonzales Martínez, 2011).
Si bien elAnálisisFactorial(AF) convencional fue esbozado en un ámbito de la psicología y las ciencias sociales (Spearman, 1904) o aplicaciones al área electrónica (Kaiser, 1960), el mismo se estableció plenamente desde los años 70s (Harman, 1976), el cual posee la siguiente estructura respecto a sus variables y parámetros a ser manejados:
X - µ = λ * F + U (1)
S = λ * λ' + Ψ (2)
Donde:
X Es un vector de p las variables observables de forma directa X=(x1,x2,...,XP).
F Es un vector de m variables denominados factores no observables F=(f1,f2,...,fm).
λ Es una matriz de constantes fijas que denotara las cargas factoriales λpxm.
μ Es el vector de medias de X, es decir: E[X]=μ.
U es el vector de perturbaciones no explicadas por los factores
Σ Es la matriz de varianzas y covarianzas de X, es decir: V[X| = Σ=[σij ]
Ψ Es la matriz de varianzas de U, es decir: V[U]=Ψ, particularmente es de forma diagonal con Ψ= [ψ2ij ]
En el caso univariado, para la i-ésima variable del conjunto de p variables observables se puede expresar como:
xi − µi = li1 * f1 + + lim*fm + ui (3)
Bajo esta estructura, las críticas para poder usar dicho modelo en datos temporales son la rigidez en E, la cual va modificándose en diversa medida conforme pasa el tiempo.
Por lo expuesto, el objetivo de esta investigación es construir un indicador de riesgo de liquidez, mediante la aplicación del Análisis Factorial Dinámico, utilizando un conjunto amplio de indicadores financieros de los Bancos Múltiples del Sistema Financiero comprendidos en el periodo enero 2011 a mayo de 2024, a fin de monitorear y alertar los riesgos latentes previos.
2. MATERIALES Y MÉTODOS
2.1 ANÁLISIS FACTORIAL DINÁMICO
Una primera aproximación al análisis factorial dinámico fue descrito por Sargents (1977), el cual encontró evidencia de la relación temporal de variables económicas como el PIB, consumo, desempleo, etc., para extraer patrones subyacentes en datos económicos que influyen diferentes ciclos económicos (Sargent & Sims, 1977).
El modelo factorial dinámico (MFD) se establece de manera semejante al análisis factorial convencional, estableciendo las siguientes ecuaciones básicas:
Xt = λ(L) * Ft + Ut (4)
Ft = A(L) · Ft-1 + Ht (5)
Con los vectores Xt y Ut como vectores p dimensionales, por lo cual los otros dos vectores Ft y Ηt son m dimensionales.
Asimismo, los valores λ(L) y A(L) son polinomios de rezagos de dimensiones pxm y mxm, con lo cual el coeficiente i-ésimo representa el i-ésimo rezago en cada polinomio respectivo.
Una variante denominada del (MFD) es la forma estática, la cual se plantea como:
Xt = λ * Ft + Ut (6)
Ft = A * Ft-1 + H t (7)
Esta particularidad, al simplificar los polinomios de las ecuaciones 4 y 5, permite que la ecuación (7) se logra evidenciar que es la forma de un Vector Auto Regresivo de primer orden VAR(1).
Cabe aclarar que la matriz λ, representa las cargas factoriales, las cuales son las relaciones entre las variables medibles X y las variables no medibles o latentes F.
También se han determinado variantes o extensiones del MFD, en un sentido estructural, al incluir variables dependientes X en el lado izquierdo de las primeras ecuaciones (Stock & Watson, 2002).
Número de factores
En el análisis factorial convencional, el número de factores a ser extraído suele ser testeado principalmente: i) Eigenvalores, ii) Gráfico de cargas, iii) Porcentaje de varianza explicada (VE), este último se define en función de los autovalores aK como:
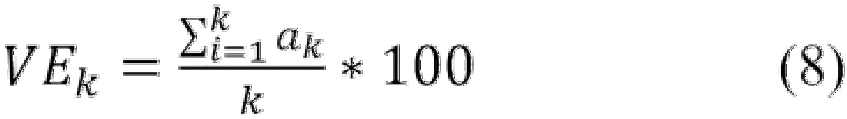
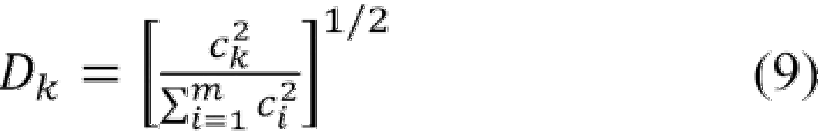
En el análisis factorial dinámico, esta última regla se centra en los autovalores c., los cuales deben cumplir: c.^c. que corresponden a la matriz de varianzas y covarianzas Eff de los errores de Ht para la ecuación
(7), los cuales conforman los índices:
Métodos de Estimación
Para poder estimar los parámetros asociados a las ecuaciones (6) y (7) lo convencional es asumir la existencia de ruido blanco multivariante en los términos Ut ~ Np(0 ; St) Ht ~ Nm(0 ; SH)
Se tienen diversos métodos de estimación de los parámetros del MFD (Mosley, Chan, & Gibberd, 2023), entre los cuales destacan:
Análisis de Componentes Principales Generalizadas (ACP).
Dos etapas.
ExpectationMaximisation{EM).
Expectation Maximisation - sparsed (EM-sparsed).
Dado que se optó por el primer método, se detalla el planteamiento del mismo, el cual comparte mucho con el ACP estático, pero sobre la variable temporal, al minimizar la siguiente expresión en términos de F y λ :
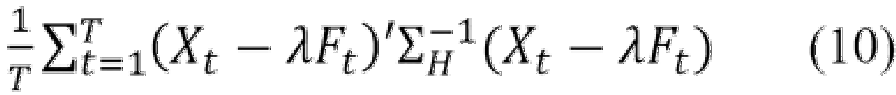
2.2. INDICADORES FINANCIEROS
La información analizada proviene del portal web2 de la Autoridad de Supervisión del Sistema Financiero (ASFI).
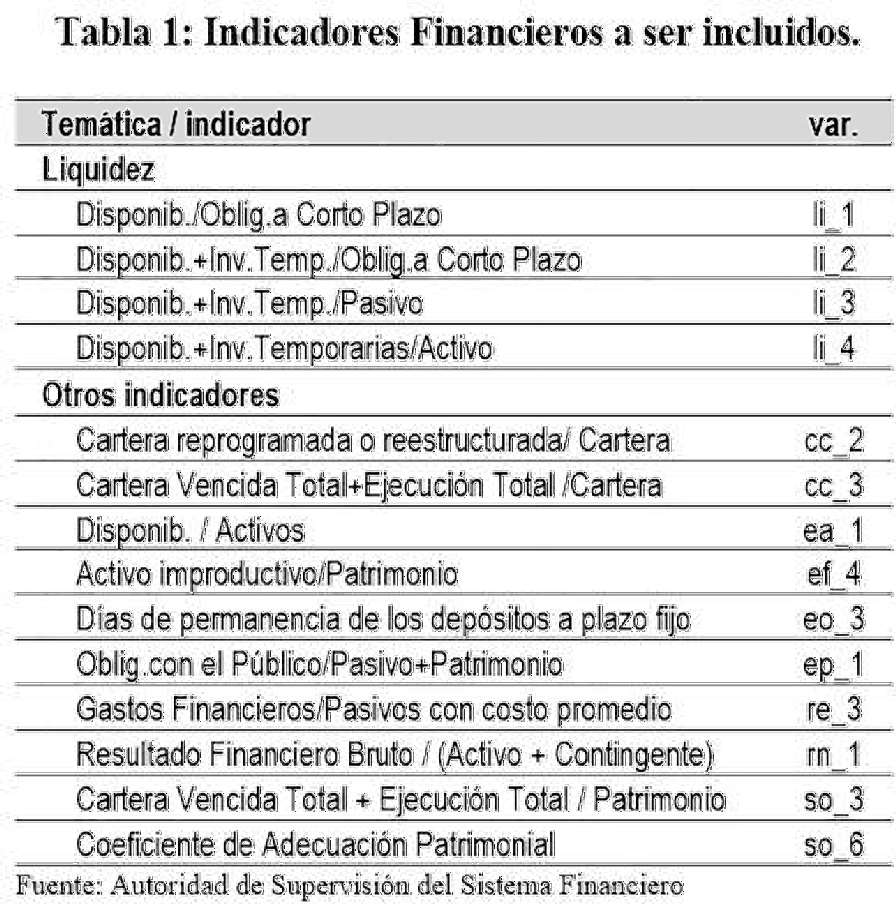
Para no caer en la falacia de autoridad o sofisma del populismo o centrarse sólo en un conjunto recomendado por algún autor, se han de incluir todos los indicadores disponibles reportados periódicamente en la sección de liquidez.
Asimismo, se añadirán una serie de indicadores utilizados en el análisis factorial robusto planteado por Gonzales (2011), los cuales generan el siguiente conjunto de indicadores:
Estos indicadores poseen continuidad en su medición en el periodo enero 2011 a mayo 2024.
Cabe aclarar que la mayoría de los indicadores son del tipo razón a/b, con lo cual es evidente que hay indicadores que comparten componentes en su numerador o denominador, esto puede entenderse como una presencia de multicolinealidad, con lo cual las mismas podrán ser eliminadas posteriormente, previa su evaluación.
Tabla 1: Indicadores Financieros a ser incluidos.
3. RESULTADOS
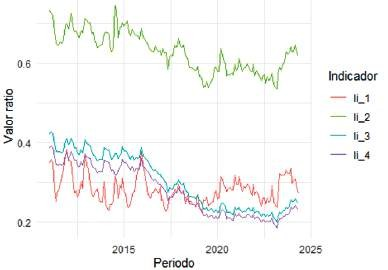
El comportamiento temporal de las variables originales es muy variado (Figura 1), considerando que es tomado del total agregado de los bancos múltiples, que suele tener variaciones debido al ingreso de bancos nuevos, cambios, fusiones, compras, intervenciones y posterior transferencia de carteras, etc. (Los Tiempos, 2012; ANF, 2016; PRODEM, 2015; La Razón, 2023).
Figura 1: Series de tiempo de indicadores de liquidez para los Bancos Múltiples, 2010 - 2023
Fuente: Elaboración Propia.
Con fines comparativos se realizó en paralelo el análisis factorial convencional, del cual se obtienen los siguientes resultados:
Figura 2: Varianza explicada bajo un Modelo Factorial Convencional
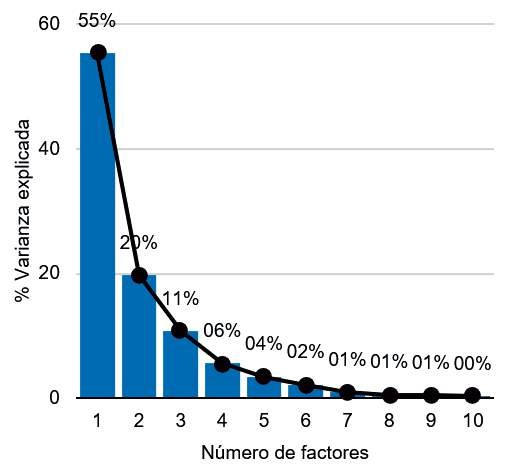
En este modelo convencional, con sólo el primer factor ya concentra el 55.3% de la varianza y el segundo con 19.8%.
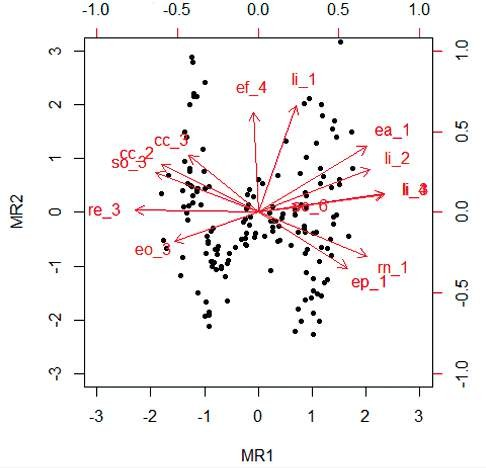
Asimismo en el biplot (Figura 3) se evidencia que el tipo de correlación de los indicadores de liquidez (li) con los dos principales factores, lo cual ubica a estos indicadores en el primer cuadrante, destacando que el primer indicador de liquidez como son las disponibilidades / obligaciones a corto plazo, que comúnmente se denominan "Razón de Liquidez Inmediata o Prueba Acida" está altamente correlacionado con el segundo factor, en cambio, los otros tres indicadores estánmás correlacionados con el primer factor.
Figura 3: Bi Plot bajo un Modelo Factorial Convencional
Fuente: Elaboración Propia.
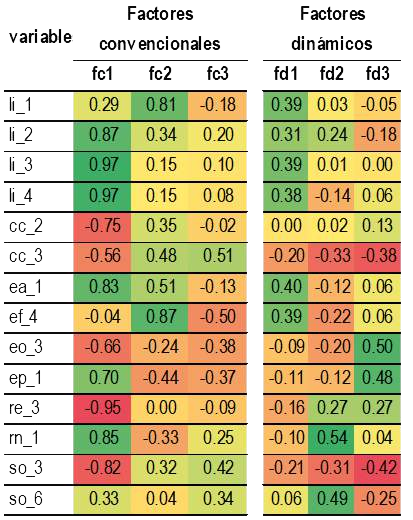
Tabla 2: Cargas factoriales convencionales y dinámicas.
Fuente: Elaboración Propia.
Algunos indicadores como el ratio de disponibilidad (ea;) también se relacionan positivamente con el primer factor, o el índice de activos improductivos (ef4) el cual es correlacionado con el segundo factor.
De entre el resto de indicadores, están relacionados negativamente con el primer factor, siendo aparentemente adversos a este proxy del factor de liquidez.
Estimación de parámetros MFD
Con ñnes comparativos, se uso el mismo número de factores planteados anteriormente e implemento la estimación de PCA. Los mismos arrojaron los siguientes resultados para los primeros 3 factores y comparados con el análisis convencional se evidencian diferencias notables en las cargas factoriales (Tabla 2).
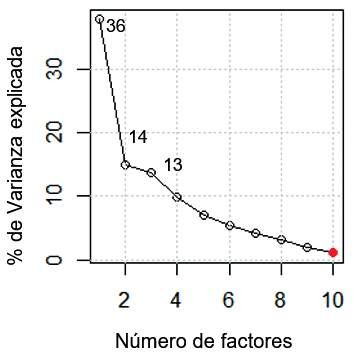
Figura 4: Vananza explicada bajo un Modelo Factorial Dinámico
Fuente: Elaboración Propia.
Tan solo observando las cargas del primer factor convencional comparado con el primer factor dinámico, se evidencia una disminución en las cargas para las variables de liquidez, pero manteniendo los signos, consecuentemente, el resto de variables mantiene su estructura de relación de correspondencia, entre otras diferencias.
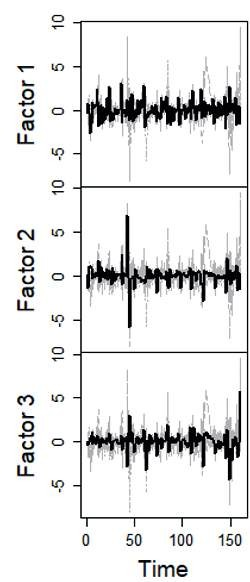
Figura 5: Cargas factoriales dinámicas estimadas
Fuente: Elaboración Propia.
Una vez extraídos los factores dinámicos, entre los cuales sus 3 primeros capturan un 36%, 14% y 13% de la varianza total, además de que su comportamiento temporal está asociado entre sí. Particularmente para estos primeros factores, sus puntajes estimados oscilan entre -5 a 5 (figura 5).
El factor dinámico 1 al estar compuesto con una mayor cantidad de cargas positivas de los cuatro indicadores de Liquidez con cargas y que las denominaremos ahora como ponderadores w£=(0.39,0.31,0.39,0.38) y complementado por el resto de indicadores financieras (x) y sus cargas factoriales, los cuales pueden ser usados como proxy de riesgo de liquidez, definido como:
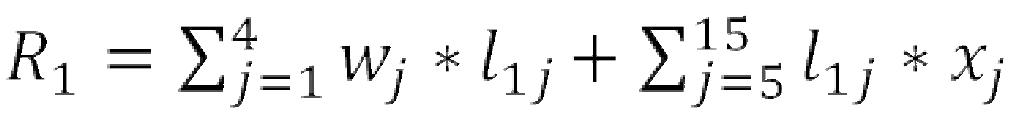
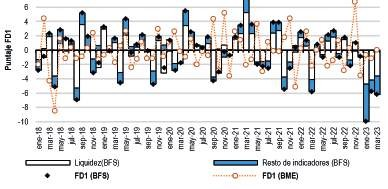
Para describir más detalladamente tomaremos el caso particular del ex Banco Fassil (BFS) el cual, desde abril de 2021, ha tenido puntajes bajos tanto en la parte de liquidez como en el resto de variables financieras.
figura 6: Cargas tactonales dinámicas estimadas para el ex Banco Fassil (BFS) y Banco Mercantil Santa Cruz (BME)
Fuente: Elaboración Propia.
Si bien en algunos meses posteriores ajulio de 2021, este puntaje factorial se recupera, esto se debe diversos factores que la ex entidad tomo, como es el caso de los depósitos a plazo fijo (DPF) los cuales ofertaban con una tasa de interés de entre 6% a 8% a plazos de 60 días o 1 año cuando el resto de entidades reportaban tasas muy por debajo de estas (BCB, 2021) u otros como la colocación de fondos en DPF o bonos bancarios bursátiles (Correo del Sur, 2023).
De forma paralela se tomó al Banco Mercantil Santa Cruz (BME), el cual cuenta con más de 100 años de antigüedad y ostenta el 2do lugar en depósitos, comparado con el BFS el cual ocupaba 4to lugar para finales de 2022.
Tal como se muestra en la figura 6, las cargas factoriales del BME, evidencian oscilaciones variadas en el mismo periodo, particularmente en el periodo de abril de 2021 el BME puede recuperarse más rápidamente que el BFS, recuperando su comportamiento oscilante.
Sin embargo, aun siendo uno de los bancos más grandes, su carga factorial fue afectada negativamente desde enero de 2023, período el cual el BFS ya presentaba niveles de riesgo desmesurados.
4. DISCUSIÓN
Considerando todo lo obtenido, se plantean las siguientes líneas de discusión:
Comparar los diferentes métodos de estimación del MDF merece un desarrollo más extenso debido a la diversidad de consideraciones que se deben tomar, lo cual no se pudo realizar.
Incluir eventos como las fusiones, intervenciones, cierres o ingreso de bancos como una variable, serían de más interés en el análisis de efectos sobre los factores obtenidos.
Las rotaciones que se realizan en un AF convencional y MFD, suelen mejorar los resultados; sin embargo, no se pudo realizarla debido al carácter exploratorio de la aplicación.
Estrategias como el análisis clúster temporal surgen como alternativa para reducir aún más la dimensión de los indicadores que serán incluidos, los cuales escapan por ahora su desarrollo.
5. CONCLUSIONES
Se pudieron obtener parámetros de MFD bastante diferentes al AF, principalmente en la magnitud de estos y particularmente en el ler factor, se puede definir como una combinación lineal:
Fl (convencional): +liquidez -cartera +/-solvencia +... .
Fl (dinámico): +liquidez + estructura de activos + estructura financiera +....
Se evidencia que al asumir a estos dos factores en cada modelo factorial como proxys de la calidad de del riesgo de liquidez, es el AFD el cual asigna una ponderación o cargas balanceadas en los 4 indicadores, pero el AF convencional reduce la importancia del primer indicador de liquidez.
En ambos modelos, el porcentaje de varianza explicada por los factores es bastante aceptable (55% para el AF convencional y 36% en el AFD).
Evaluando particularmente al ex Banco Fassil, se cuantificó el riesgo de liquidez a través del ler factor dinámico, el cual ya alertaba de problemas desde mayo de 2021 y desde diciembre de 2022 hasta su cierre en marzo de 2023, este ler factor dinámico no se había recuperado.
CONFLICTO DE INTERESES
El autor declara que no hay conflicto de intereses con respecto a la publicación de este documento.
NOTAS
1 Profesional/consultor en Estadística(s), candidato al Doctorado en Políticas Públicas de la UMSA, ha ejercido lateralmente en el área de estadística de entidades públicas y privadas para la elaboración de estadísticas e indicadores. https://orcid. ore/0000-0003-2557- 70 79
2 Portal web oficial: https://www.asfi.gob.bo/index.php/ int-ftnanciera.html
REFERENCIA BIBLIOGRÁFICA
ANR (8 de Octubre de 2016). Banco Mercantil se consolida tras absorber a la mutual La Paz y ahora compra Banco Los Andes. Noticias Fides. Obtenido dehttps:// www. noti ci asfide s. com/economi a/b anco-mercantil-se-consolida-tras-absorber-a-la-mutual-la-paz-ahora-compra-banco-los-andes-371300-371192 [ Links ]
Arratia-Altamirano, E. (2016). ANÁLISIS DE LA GESTIÓN DEL RIESGO DE LIQUIDEZENELSISTEMABANCARIO BOLIVIANO. La Paz: Universidad Mayor de San Andrés. Obtenido de https://repositorio.umsa.bo/bitstream/handle/123456789/8535/T-2203. pdf?sequence=l [ Links ]
BCB. (13 de agosto de 2021). Banco Central de Bolivia. Obtenido de Tasas de Interés Anuales Efectivas: https://www.bcb.gob. bo/webdocs/tasas_interes/08_l 321 .pdf [ Links ]
Correo del Sur. (05 de mayo de 2023). Obtenido de AFPs invirtieron fondos de jubilación en Fassil: https://correodelsur.com/economi a/20230505_afps-invirtieron-fondos-de-jubilacion-en-fassil.html [ Links ]
Gaytan, J. (2018). Clasificación de los Riesgos Financieros. Mercados y Negocios, Nro 38, 123-132. [ Links ]
Gonzales Martínez, R. (2011). Un Modelo de Alerta Temprana basado en Análisis Factorial Robusto y Funciones Discriminantes Bayesianas - Una vAplicación al Sistema Financiero de Bolivia. Banco Central de Bolivia. [ Links ]
Harman, H. (1976). Modern factor analysis. Chicago: Univ. of Chicago Press. [ Links ]
Kaiser, H. (1960). The Application of Electronic Computers to Factor Analysis. Educational and Psychological Measurement, 20, 141-151.doi: 10.1177/001316446002000116
LaRazon. (26 de abril de 2023 ). La Asfi interviene el Banco Fassil. La Razón. Obtenido de https://www. 1 a-razon.com/ economia/2023/04/26/la-asfi-interviene-el-banco-fassil/
López, E. (2023). Causas y efectos de la intervención financiera al Banco Fassil S.A. en Bolivia. Ciencia Latina Revista Científica Multidisciplinar, Volumen 7, Nro 3, 9427-9450. Obtenido de https://www. google.com/url?sa=t&source=web&rct=j&opi=89978449&url=https://ciencialatina.org/index.php/cienciala/article/download/6825/10379/&ved=2ahUKEwiP14b5yOGHAxWIE7kGHT4O0A4ChAWegOIIRAB&usg=AOvVawljEFjRlUOBpOcsóWXWDDMf
Los Tiempos. (12 de diciembre de 2012). Fortaleza se convierte en Banco. Los Tiempos. Obtenido de https:// www.lostiempos.com/actualidad/ economia/20121221/fortaleza-se-convierte-banco [ Links ]
Mosley, L., Chan, T.-S., & Gibberd, A. (2023). sparseDFM: An R Package to Estímate Dynamic Factor Models with Sparse Loadings. Department of Mathematics and Statistics, Lancaster University, Lancaster, LA1 4YW. doi: 10.32614/ CRAN. package. sparseDFM
Olmos, R., & Ortega, C. (2016). Volatilidad de los depósitos y medición del riesgo de liquidez en el mercado financiero boliviano. Banco Central de Bolivia. Obtenido de https ://www.bcb. gob ,bo/eeb/sites/default/files/9eeb/archivos/Jueves/502/Volatilidad%20de%20los%20depositos%20y%20medicion%20del%20riesgo%20de%201iquidez%20en%20el%20mercado%20financiero%20 boliviano.pdf [ Links ]
Poma-Callisaya, L. (2023). OPERACIONES DE MERCADO ABIERTO Y RIESGO DE LIQUIDEZ EN ENTIDADES DE INTERMEDIACIÓN FINANCIERA DE BOLIVIA,2000-2021.LaPaz:Universidad Mayor de San Andrés. Obtenido de https:// repositorio.umsa.bo/xmlui/bitstream/handle/123456789/32942/T-2791. pdf?sequence=l&isAllowed=y [ Links ]
PRODEM. (26 de marzo de 2015). Banco Prodem. Obtenido de Informe Anual 2014 de Responsabilidad Social: http s: //www. prodem. b o/Images/63 6613 3173 62264099memoria_ prodem_2014.pdf [ Links ]
Sargent, T., & Sims, C. (1977). usiness cycle modeling without pretending to have too much a priori economic theory. New methods in business cycle research, 1, 145-168.
Spearman, C. (1904). General Intelligence, Objectively Determined and Measured. The American Journal of Psychology, Vol. 15, No. 2, 201-29. doi:https://doi. org/10.2307/1412107
Stock, J., & Watson, M. (2002). Macroeconomic Forecasting Using Diffusion Indexes. Journal of Business & Economic Statistics, Vol 20 N.2, 147-162. Obtenido de https://scholar.harvard.edu/files/stock/files/macroeconomic_ forecasting_using_diffusion_indexes.pdf
Tarquino Aduviri, J. (2022). Rentabilidad del portafolio del inversiones del sistema integral de pensiones. Obtenido de https://repositorio.umsa.bo/bitstream/handle/123456789/29991/T-2713. pdf?sequence=l&isAllowed=y
