Services on Demand
Article
 Article in pdf format
 Article in xml format
 Article references

 Automatic translation
 Send this article by e-mail
Indicators
Related links
 Cited by SciELO
 Similars in SciELO
Bookmark
Revista de Análisis del Banco Central de Bolivia
Print version ISSN 2304-8875
Revista de Análisis vol.39 no.1 La Paz Dec. 2023
ARTÍCULO
Relación entre la Liquidez del sistema financiero y el mercado monetario en Bolivia*
Relationship between the Liquidity of the f inancial system and the money market in Bolivia*
Juan Pablo Rowert Mariscal**
Las conclusiones, opiniones y puntos de vista expresados en este documento no representan necesariamente aquellos del Banco Central de Bolivia ni de sus autoridades y son de exclusiva responsabilidad de los autores. Contacto: jrowert@bcb.gob.bo.
Resumen
La política monetaria en Bolivia se caracteriza por presentar una estructura no convencional con metas cuantitativas, entre ellas, la meta operativa de liquidez del sistema financiero la misma que se encuentra altamente concentrada y, en cada gestión, oscila según diversos factores estacionales y de política económica. El objetivo del Banco Central de Bolivia (BCB) es mantener la liquidez estable y en niveles "adecuados" para no generar desequilibrios macroeconómicos y estrés financiero. En este sentido, con el fin de profundizar sobre la transmisión de la política monetaria, se propone establecer una relación entre la liquidez y el mercado monetario y analizar los canales de transmisión dada la heterogeneidad del sistema financiero. Lo anterior permitirá a los hacedores de política, conocer de manera anticipada las consecuencias de los actuales niveles de liquidez y de cualquier acción ejecutada.
Clasificación JEL: E44, E52, C32
Palabras clave: Meta operativa, liquidez, política monetaria, mercado monetario
ABSTRACT
Monetary policy ¡n Bolivia is characterized by having an unconventional structure with quantitative targets, among them, the operational target of liquidity of the financia I system which is highly concentrated and oscillates according to various seasonal and economic policy factors each year. The Central Bank of Bolivia's (CBB) objective is to maintain stable liquidity and at"adequate" levéis so as notto genérate macroeconomic imbalances and financial stress. In thissense, in orderto delvedeeper into the transmission of monetary policy, it is proposed to establish a relationship between liquidity and the money market and to analyze the transmission channels given the heterogeneity of the financial system. The aforementioned will allow policy makers to know in advance the consequences of current liquidity levéis and any action taken.
JEL Classification: E44, E52, C32
Keywords: Operative target, liquidity, monetary policy, money market
I. Introducción
Los bancos centrales, normalmente, escogen entre diferentes regímenes monetarios para alcanzar un objetivo en común, la estabilidad de precios. La relación entre sus instrumentos monetarios y sus objetivos no es directa, por lo tanto, escogen metas intermedias y operativas que presentan una conexión más efectiva y estable. En este sentido, esperan que las acciones de corto plazo presenten un impacto en variables macroeconómicas (consumo, ahorro, inversión) en el mediano plazo, modificando sus desvíos sobre sus objetivos finales a través de los diferentes canales de transmisión de política monetaria que pueden existir en una economía determinada.
Desde principios de siglo, varios bancos centrales adoptaron por cambiar su meta operativa de política monetaria a una de tasas de interés de corto plazo, en línea con su transición hacia un régimen monetario de metas de inflación (Stone y Bhundia, 2004). Esta transición no sólo se debe a la búsqueda de mejorar la claridad de la relación entre variables o un mayor compromiso de la autoridad monetaria con su objetivo, sino también a que la relación estable y predecible de la meta intermedia (típicamente algún agregado monetario) y la inflación se habría debilitado (Huertas et.al., 2005).
Un claro ejemplo es Colombia, que conduce su política monetaria, desde 2001, bajo el esquema de metas de inflación. El Banco de la República de Colombia busca "anclar" las expectativas de los agentes, anunciando un rango de valores sobre el cual la tasa de inflación se debe encontrar al finalizar el año. Para ello, utiliza como instrumento de política su tasa de interés de intervención, con el fin de modificar la tasa de interés interbancaria (su meta operativa) y, a su vez, influenciar las tasas de interés de plazos más largos, a partir de las cuales los individuos toman sus decisiones de consumo e inversión (Becerra et.al., 2009).
Por su parte, países como Bolivia continúan con un régimen con metas intermedias de cantidad, fijando límites a la expansión del Crédito Interno Neto (CIN) y niveles mínimos (máximos) de ganancia (pérdida) de Reservas Internacionales Netas (RIN). El principal instrumento de regulación monetaria del Banco Central de Bolivia (BCB) solía ser las Operaciones de Mercado Abierto (OMA) pero, en los últimos años, la necesidad lo llevó a experimentar con una variedad de instrumentos no convencionales.
Utiliza, como meta operativa, la liquidez del sistema financiero, la cual es una variable también de cantidad que puede ser razonablemente controlada en el corto plazo, y cuyas modificaciones permiten adecuar la meta intermedia para alcanzar la estabilidad de precios (Esquema 1).
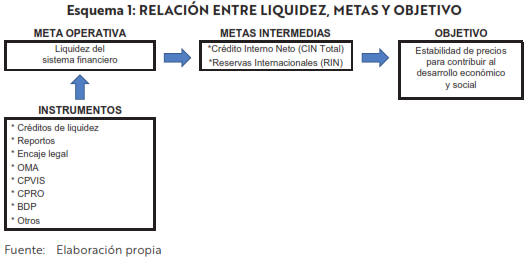
La relación entre metas y el objetivo final fue cambiando con el tiempo y es un hecho que debe ser estudiado con mayor profundidad. El alcance de la presente investigación es analizar la relación entre la meta operativa (liquidez) y las tasas de corto plazo del mercado monetario. A partir de ella, se intenta responder acerca de cuál es el nivel "adecuado" de liquidez para que no se generen distorsiones en el mercado y si es posible, predecir un estrés financiero a partir de los niveles de liquidez. Además, se pretende analizar los canales de transmisión de la política monetaria y la heterogeneidad del mercado financiero. También se realizan ejercicios con tasas de títulos en subasta y otras variables, que pueden explicar cierto porcentaje de varianza de las tasas interbancarias y de reportos transados en la Bolsa Boliviana de Valores (BBV; mercado monetario).
La tasa de interés interbancaria es una variable importante para la política monetaria en varios países del mundo. En algunos es considerada incluso una meta intermedia, mientras que en otros se constituye en un indicador de la situación de liquidez del sistema financiero. En Perú, por ejemplo, el Banco Central de Reserva mantiene un seguimiento permanente de la evolución de la tasa interbancaria, dada su elevada correlación con su tasa de referencia y lo que implica un mayor potencial por parte de la política monetaria para afectar las condiciones monetarias en el sistema financiero. Bringas y Tuesta (1998) encuentran que, para el caso peruano, incluso existe un patrón estacional entre la tasa interbancaria y la liquidez que se observa diariamente durante cada mes.
En el caso boliviano, el mercado monetario no es muy desarrollado en comparación con nuestros países vecinos y, si bien se observa también relaciones estacionales, la tasa interbancaria, en este caso, no proporciona mucha información sobre la situación de la liquidez. Lo anterior, se debe a que las operaciones interbancarias son escasas e incluso nulas, y son pocas las entidades de intermediación financiera (EIF) que acuden a dicho mercado. En este sentido, se opta por tomar a las tasas de los reportos tranzados en la BBV como variable representativa del mercado monetario, dado que presenta un número de operaciones diarias aceptable y capta de mejor manera la incertidumbre económica y cualquier problema dentro del mercado.
En este sentido, para encontrar un nivel referencial de liquidez que no genere distorsiones en el mercado monetario, se analiza los determinantes de las tasas de corto plazo (reportos BBV) históricamente, y cómo la relación de las variables fue cambiando en el tiempo. Además, se emplea un modelo de transición suave y la metodología de MarkovSwitching para encontrar el nivel "adecuado" de liquidez. Asimismo, se utiliza un modelo estructural autorregresivo de datos de panel que establece una relación entre variables macro y micro de la economía boliviana, y demuestra la heterogeneidad de respuestas de EIF ante choques de política económica.
Los resultados sugieren que el nivel de liquidez adecuado se encuentra actualmente por encima de Bs9.000 millones (cuando se considera el total de pasivos del sistema financiero). Por encima de este nivel no debería existir estrés en el mercado monetario y, por ende, las tasas de las operaciones transadas deberían ser bajas y estables. Por otro lado, en general, el canal de tasas de interés de mediano plazo es el que menos efectividad presenta para transmitir la orientación de la política monetaria. Contrariamente, el canal crediticio parece ser el más efectivo; sin embargo, la alta heterogeneidad del mercado financiero implica que algunas entidades financieras se encuentren más afectadas que otras ante choques de política económica.
En la siguiente sección, se describe la política monetaria actual y la evolución de la liquidez y del mercado monetario en los últimos años. Además, se realiza un análisis estadístico por periodos de cómo fue cambiando la relación entre ambos mercados. Posteriormente, se presenta una visión teórica del mercado monetario, su importancia y sus funciones. Seguidamente, se exponen las metodologías utilizadas para analizar los objetivos de la investigación, como también sus resultados respectivos. Finalmente, se presentan las principales conclusiones y recomendaciones del documento.
II. Hechos estilizados
II.1. Meta operativa del Banco Central de Bolivia
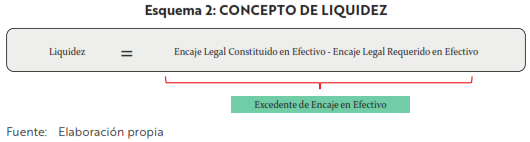
El BCB, con el fin de alcanzar su objetivo final de estabilidad de precios, determina anualmente metas intermedias dentro de su Programa Monetario, estableciendo límites a la expansión del CIN y al nivel mínimo (máximo) de ganancia (pérdida) de las Reservas Internacionales Netas (RIN). Sobre la base de estas metas, se definen los instrumentos convencionales y no convencionales de política monetaria a ser utilizados, acciones que se ejecutan por medio de una meta operativa cuyas modificaciones permiten alinear las metas intermedias con el objetivo final. La meta operativa es la liquidez del sistema financiero (excedente de encaje legal), puesto que la autoridad monetaria puede afectar de manera directa e inmediata a la misma (Esquema 2).
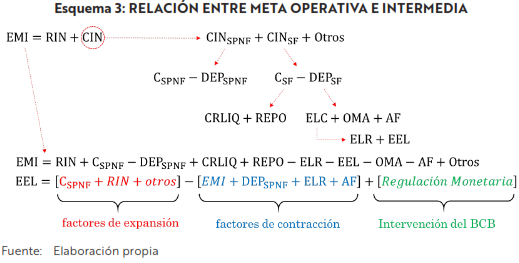
La relación entre la meta operativa e intermedia nace a partir de la identidad contable de un banco central: EMI = CIN + RIN. A partir de ella, se descompone al CIN en Sector Público No Financiero (SPNF) y Sector Financiero (SF) y, a ambos, en créditos y depósitos que representan los activos y pasivos que mantiene el BCB (Esquema 3)1. Dentro del SF, se distinguen los créditos de liquidez otorgados a las EIF a través de todas sus ventanillas, constituyéndose en un activo para la autoridad monetaria; por su parte, la liquidez del sistema financiero formaría parte de los pasivos del BCB, conjuntamente con los aportes que realizan las EIF a los diferentes fondos (constituidos con reducción de encaje) y con otros depósitos. Una vez desagregadas las variables, es posible despejar la liquidez, conocer sus determinantes y la relación que presenta con el CIN.
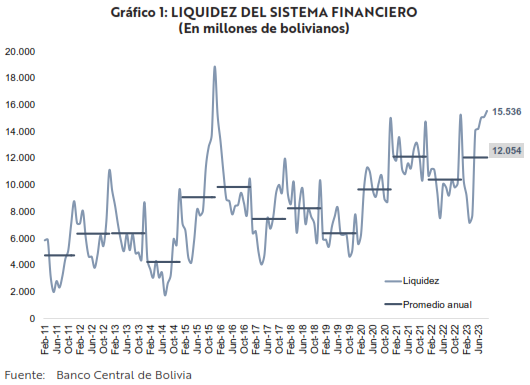
Históricamente, la liquidez del sistema financiero sigue un comportamiento estacional, con picos en el mes de diciembre y mínimos entre abril y mayo de cada gestión. Si bien se incrementó continuamente, desde el 2020, el BCB decidió mantenerla elevada y estable acorde a las necesidades del periodo de confinamiento (pandemia) y de recuperación económica. En este sentido, las inyecciones de recursos por medio de la política monetaria expansiva implicaron la expansión de la liquidez significativamente, alcanzando niveles históricamente elevados (con excepción de diciembre 2O15).2 Desde 2020, el nivel promedio de liquidez se sitúa por encima de Bs 10.000 millones. En 2022, la gestión cerró en Bsl5.260 millones y en 2023 promedia Bsl2.054 millones (Gráfico 1).
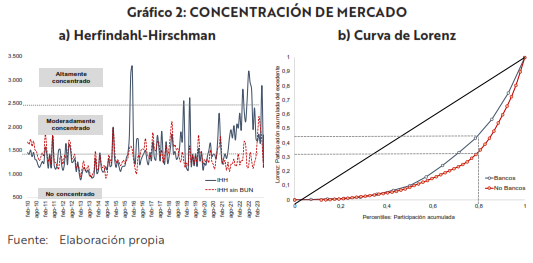
Una peculiaridad de la liquidez del sistema financiero boliviano es que se encuentra altamente concentrada. Para conocer el grado de concentración, se realizó un análisis en base al índice de Herfindahl-Hirschman (IHH) y a un ejercicio de distribución (curva de Lorenz). Considerando todas las EIF (67 entidades), el IHH señala la presencia de un mercado moderadamente concentrado desde 2021, llegando a valores inclusive por encima de 2.500 (Gráfico 2a). Si se descuenta la participación de la entidad financiera pública más grande (BUN), el comportamiento del IHH (sin BUN) se vuelve más estable, dado que el BUN posee entre 30%-50% de la liquidez total, generando ruido en el análisis. Por su parte, la curva de Lorenz señala dos aspectos importantes: primero, que el mercado de liquidez es altamente inequitativo, dado que el 50% de las entidades posee menos del 10% del total (bancos y no bancos; Gráfico 2b) y, segundo, que el mercado no bancario es más desigual. Este hecho se observa cuando la curva de Lorenz de no bancos permanece más alejada de la línea diagonal (perfecta igualdad) para cada percentil.
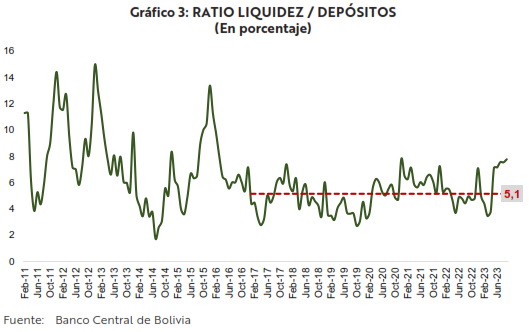
Se puede inferir que el mercado de liquidez es altamente concentrado, no obstante, puede darse la situación de que el actual nivel que presentan las El F es suficiente y adecuado para su ta maño y características id iosincráticas. La principal función de las EIF es la intermediación financiera (capturar recursos para colocar cartera), por tanto, su primer objetivo es administrar los fondos de sus depositantes para que se encuentren a disposición, de ser requerido (Freixas y Rochet, 2008). Si bien la liquidez se incrementó en los últimos años, en términos de los depósitos del sistema financiero se mantuvo relativamente estable (Gráfico 3), implicando que los depósitos también aumentaron con el tiempo y que las EIF acumularon mayores reservas con fines precautorios (Saxegaard, 2006). De situarse el indicador en niveles bajos, hubiera implicado que las EIF no presentaban la liquidez suficiente como para cubrir sus pasivos con el público; no obstante, se observa todo lo contrario, el ratio se situó, en promedio, en 5,1% desde 2017.
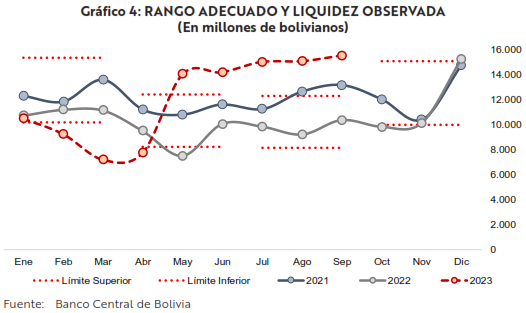
El segundo objetivo de las EIF, es direccionar los recursos financieros a aquellos agentes económicos que buscan fondos prestables para invertir o consumir. Es por ello que, a través de una relación estadística, se construyó un rango considerado como "adecuado", para analizar si el sistema financiero posee la liquidez necesaria para cubrir cualquier retiro de depósitos y, a su vez, canalizar los recursos a la economía en forma de créditos.3 Este indicador relaciona el ratio de liquidez sobre depósitos y el crecimiento interanual de la cartera. En el Gráfico 4, se observa que el nivel de liquidez permaneció dentro de este rango durante las gestiones 2021 y 2022; sin embargo, a principios de 2023 descendió significativamente comprometiendo al sistema financiero, el ente emisor tuvo que inyectar recursos previendo la estabilidad financiera.4 Remarcar que el rango sirve como referencia, y, de situarse fuera del mismo de manera transitoria, no implica la inmediata acción de la autoridad monetaria. Simplemente, señala que si el nivel es bajo (por debajo del límite inferior) puede generar riesgos de liquidez y, si el nivel es alto (por encima del límite superior), sugiere la acumulación de reservas involuntarias (Agénor et.al., 2004). Al final, el nivel de liquidez resulta importante porque repercute en el mercado monetario.
11.2. Mercado monetario
El mercado monetario, se caracteriza por ser un conjunto de mercados donde se intercambian activos financieros, generalmente, de corto plazo. En el caso boliviano, por ejemplo, los instrumentos que son negociados son activos de empresas, títulos públicos, créditos interbancarios, y reportas; activos que presentan vencimientos desde un día hasta sesenta días. El riesgo reducido (garantías o colaterales), la liquidez elevada (activos líquidos), la flexibilidad (inversiones diversificadas) y la negociación directa o mediante intermediarios son características que identifican estos mercados (Dodd, 2012).
Para muchos bancos centrales, el mercado monetario es importante porque es donde se efectiviza la política monetaria a través de un "corredor de tasas". Este corredor, busca crear las condiciones en el mercado interbancario para que la tasa fluctúe en torno a la tasa de referencia i* establecida por un banco central (Woodford, 2001). La tasa de referencia debe ser congruente con estimaciones de la tasa de interés natural, definida como la tasa consistente con el producto potencial y la meta de inflación. Bajo este mecanismo, el banco central suele ofrecer créditos de liquidez para inyectar recursos a la economía y cubrir necesidades de liquidez transitorias. Estos créditos se realizan a una tasa fija ic, con h puntos por encima de i*, como penalización para desmotivar a las EIF a recurrir a este instrumento e incentivarlas a obtener liquidez del mercado interbancario.
Al mismo tiempo, usualmente se ofrece una alternativa para que las reservas ociosas o depósitos (excedente de liquidez) puedan generar intereses. La tasa del instrumento también sería fija id, con k puntos básicos por debajo de i*, con el objetivo de que el excedente se canalice al mercado monetario antes de que se mantenga en el banco central. En este sentido, según Woodford (2001), la tasa de créditos (tasa techo) y de depósitos (tasa piso) forman un corredor, dentro del cual las tasas monetarias deberían fluctuar asumiendo que ninguna EIF tendría el incentivo de prestarse (prestar) a tasas mayores (menores) a ic (id). De cumplirse lo anterior, implicaría que no existen incentivos para realizar arbitraje y que el banco central posee los instrumentos necesarios para guiar las tasas de corto plazo.
En el caso boliviano, el BCB realiza un seguimiento diario de las operaciones interbancarias y de los reportos tranzados en la BBV. Las tasas de estas operaciones dotan a los hacedores de política, información enriquecida sobre la actual situación financiera que sirve como insumo para la toma de decisiones de política monetaria. El corredor de tasas, para el caso boliviano, está compuesto por: títulos en subasta o mesa de dinero, reportos tranzados en la BBV, operaciones interbancarias, reportos con el BCB, y préstamos de liquidez con garantía del Fondo de Requerimiento de Activos Líquidos (FRAL). La gran diferencia es que no presenta una tasa de referencia o estimaciones de la tasa natural (dado que no sigue un régimen de metas de inflación) y que tampoco existe una tasa piso como punto de referencia.5
El corredor de tasas histórico se caracteriza por presentar tres periodos de tiempo marcados (Gráfico 5): el primero, que culminó a fines de 2005, con todas las variables oscilando aleatoriamente y con las tasas de ventanilla no cumpliendo su función de tasas techo. En este periodo, la economía se encontraba dolarizada, por ello las tasas de títulos tenían que ser, significativamente, elevadas para compensar costos de oportunidad e incentivar el ahorro en moneda local. Posteriormente, con el inicio de la bolivianización, la política monetaria recuperó su efectividad para inyectar y retirar recursos de la economía. Es por ello que, en el segundo periodo, las tasas bursátiles (líneas negras) se mueven paralelamente y en línea con las tasas de títulos en subasta; además, el BCB recupera su función de prestamista de última instancia.
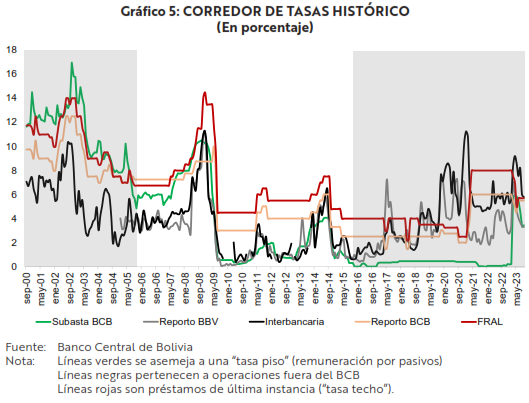
A partir de 2016 (tercer periodo), las tasas bursátiles dejan de seguir a los títulos transados en subasta y, en ocasiones, se sitúan incluso por encima de las tasas techo. Lo primero se debe a que las colocaciones de títulos se redujeron al mínimo en este periodo (política expansiva) y a la creador de nuevos instrumentos denominados heterodoxos; y lo segundo, a contextos de ¡ncertidumbre y especulación económica. En este sentido, se puede concluir que históricamente no existe una única variable que guíe al mercado monetario, y si bien el coeficiente de correlación entre las tasas de OMAy las bursátiles era de 0,87 (segundo periodo), esta relación se perdió en los últimos años.
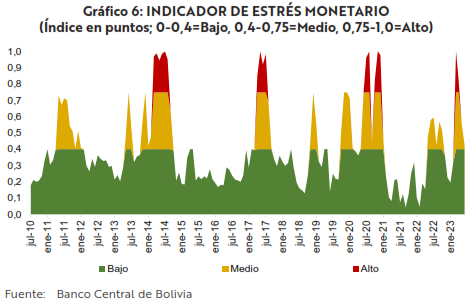
El mercado monetario se caracteriza por ser bastante volátil, es por ello, que es de interés de los hacedores de política anticipar periodos de estrés para la toma de decisiones oportuna. En este sentido, se construyó un indicador de comportamiento atípico en base a la serie histórica de los reportas tranzados en la BBV, que fue normalizado en un índice entre cero y uno (Gráfico 6),6 mismo que se divide en riesgo bajo, medio y alto con relación a la magnitud de la desviación estándar observada para cada mes respecto de su nivel tendencial. El índice señala que existieron acumulaciones de estrés en el mercado monetario boliviano durante los siguientes periodos: mayo - diciembre 2011, noviembre 2013 - septiembre 2014, abril - agosto 2017, octubre 2019 - diciembre 2020, mayo - octubre 2022 y marzo - mayo 2023, etapas en las que la liquidez del sistema financiero, coincidentemente, también descendió (Gráfico 1; con excepción de la gestión 2020)7
II.3. Relación estadística entre mercados
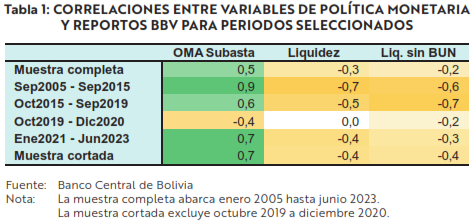
Las tasas de los reportas transados en la BBV presentan una relación estrecha con las tasas de títulos de OM A y la liquidez del sistema financiero. Es así que gran parte de su comportamiento puede ser explicado por las decisiones de política monetaria del ente emisor. Lo anterior, se corrobora con correlaciones entre la variable de interés (Reportas BBV) y variables de política monetaria (tasas de OMA, liquidez, y liquidez sin BUN; Tabla 1). Al aplicar una política contractiva (incremento de tasas en OMA) la liquidez del sistema financiero tiende a disminuir seguido de un incremento de tasas en el mercado monetario, en este sentido, la relación debería ser positiva con OMA pero inversa con la liquidez. En la Tabla 1, las correlaciones con muestra completa evidencian que se cumplen las relaciones, pero estas son débiles. No obstante, si se segmenta por periodos, se encuentra que únicamente entre octubre 2019 y diciembre 2020 las relaciones no se cu implen, yjusta mente se debe a la i ncertidumbre económica que se generó a raíz de la pandemia y de las transiciones de gobierno. En este contexto, si se desea explicar con un modelo econométrico el comportamiento de tasas monetarias se debería excluir este periodo o introducir una variable dicotómica o de incertidumbre que pueda capturar dichos efectos.
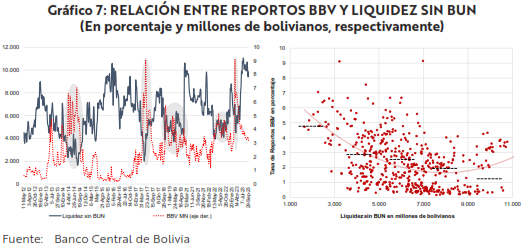
Recuérdese que la liquidez se encuentra concentrada en una entidad, es por ello que la liquidez sin BUN se constituye en un mejor indicador de la situación del sistema financiero, y por ende, de escenarios de estrés en el mercado monetario. En el Gráfico 7, se observa que, cada vez que la liquidez sin BUN alcanza niveles mínimos, el mercado monetario comienza a estresarse, y este nivel fue variando en el tiempo. El gráfico de dispersión señala una relación polinómica entre ambas variables donde la pendiente se incrementa dentro del intervalo de Bs5.000-Bs7.000 millones. Este punto de inflexión será aproximado mediante un modelo, número que servirá como referencia para decisiones de política monetaria.
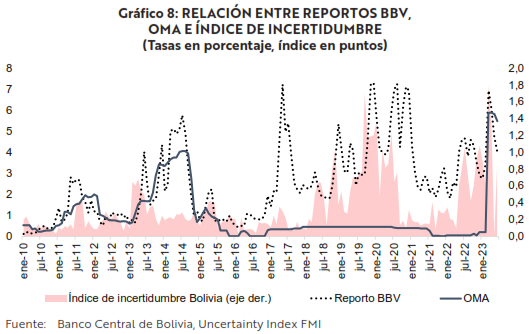
Por otro lado, si bien las tasas de OMA explican gran parte de la varianza de tasas de reportas en la BBV durante el periodo de 2010-2015, queda un remanente por explicar (alta volatilidad desde 2017). Desde 2018, se produjeron varios acontecimientos económicos, sociales y políticos que se tradujeron en cambios estructurales, incidiendo sobre las expectativas de la población y al mismo tiempo en el índice de incertidumbre calculado para Bolivia (Gráfico 8).8 Si bien la liquidez, cuando alcanza mínimos, explica las subidas abruptas, en general, del mercado monetario, queda un remanente de oscilaciones que podrían deberse a estos periodos de mayor incertidumbre.
III. Aspectos teóricos
El modelo teórico que representa, de alguna forma, la transmisión de la política monetaria al mercado monetario se basa en el trabajo desarrollado por Freixasy Rochet (1997) que se presenta en la investigación desarrollada, para Colombia, por Becerra et.al. (2009). El modelo describe las necesidades del sistema financiero en un mercado de competencia perfecta, dadas sus limitaciones, puede ser modificado teóricamente para representar mejor a la economía boliviana.
El modelo asume un sistema financiero compuesto por N entidades financieras idénticas, cuyo objetivo es obtener retornos a través de la canalización de depósitos (Dn) a inversiones en cartera (Ln), títulos del banco central (Bn), y préstamos interbancarios dependiendo si presentan un exceso de reservas (Rn). En este sentido, los retornos (πn) estarán dados por la siguiente ecuación:
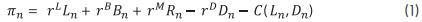
donde r L,r B, r D y r M son las tasas de interés de la cartera, títulos del banco central, depósitos y de los préstamos en el mercado monetario, respectivamente. C (Ln ,Dn) es una función de costos asociada a la administración de cartera y depósitos que se asume ser la misma para todo n. Las reservas de la entidad n del sistema financiero dependerán de las operaciones diarias, y solo entrará como prestamista al mercado monetario si son positivas, de lo contrario, entra como prestatario a solicitar recursos líquidos:
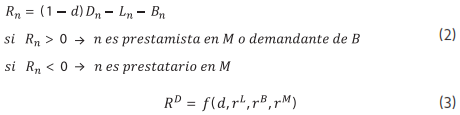
La tasa d representa el encaje legal exigido por un banco central en función a los depósitos que mantiene una entidad. Las condiciones de primer orden que resultan de la maximización de (1) sujeto a (2), aseguran una oferta de créditos positiva en función a r L y una demanda de depósitos negativa en relación a r D. La función (3) representa la demanda por recursos líquidos en el mercado monetario de las entidades con reservas negativas que puede ser plasmado en el Gráfico 9. Obsérvese que la demanda está relacionada directamente con la tasa del mercado monetario r M que las EIF asumen como dada. Otras variables, como tasas de activos de inversión (r L, r B) y de política monetaria (d, r B) presentan un efecto indirecto sobre la demanda.
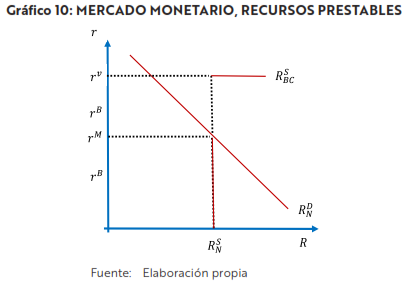
Por el lado de la oferta se torna más complejo, dado que el banco central puede ampliar "infinitamente" los recursos en este mercado mediante préstamos de última instancia RSBC. El banco central regula la cantidad de dinero de una economía, a través de sus instrumentos para alcanzar su objetivo de estabilidad de precios, sin generar desvíos en sus metas intermedias:

donde M representa la cantidad de dinero, EF* las divisas multiplicadas por el tipo de cambio, y BBC el financiamiento del banco central al sector no financiero y financiero. Este último, contempla todos los instrumentos de regulación monetaria que utiliza el ente emisor para inyectar o contraer liquidez, incluyendo las operaciones de mercado abierto (fijando r B) y los préstamos por ventanilla (a una tasa rv con oferta RSBC). Mismos instrumentos que siguen la orientación de la política monetaria.
Entonces, si se incrementa la salida de depósitos de una entidad financiera, puede acudir al mercado monetario para obtener un crédito o recurrir al prestamista de última instancia (RSBC). En el primer caso, la oferta de recursos prestables estará dada por la sumatoria de exceso de reservas de todas las entidades del sistema financiero (ecuación 5) y en el segundo caso, por los recursos ofertados por el banco central (RSBC) dada su orientación de política monetaria.
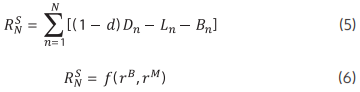
Desde el punto de vista de la política monetaria, las acciones que tome un banco central, para restar o inyectar recursos, influyen inmediatamente en el mercado monetario. No obstante, la autoridad monetaria no ejerce control directo sobre las tasas de operaciones interbancarias o de reportos en la BBV (r M), las cuales fluctúan por interacciones de oferta y demanda ( Gráfico 10). En este sentido, ante un cambio de la política monetaria, RSN se desplazará fijando la nueva tasa a ofertar, los prestatarios toman esta tasa como dada (r M). Para montos que excedan esta oferta, las entidades deberán acudir al banco central por préstamos con un costo más elevado (r v).Por su parte, rB será señalizado por el ente emisor y oscilará según la competencia por títulos en su basta; normalmente rB debería ser menor que RM, de lo contrario se genera un incentivo hacia las entidades financieras de adquirir títulos públicos y no ofertar recursos en el mercado monetario.
IV. Análisis econométrico
IV.1. Modelos de umbrales (TAR - STAR)
Considerando el siguiente modelo:
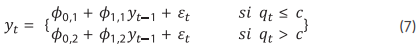
Las ecuaciones en (7) representan un modelo autorregresivo de orden uno, pero el valor de sus parámetros cambia dependiendo de si la variable qt se sitúa por encima o debajo del umbrale. Esto se conoc como modelo autorregresivo de umbrales o TAR (por sus siglas en inglés). Desde el punto de vista de la presente investigación, si la liquidez del sistema financiero (qt ) excede un valor determinado (c) la dinámica de la tasa de reportas en la BBV (yt) debería cambiar. El modelo TAR, puede ser también escrito de la siguiente forma:
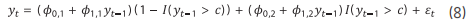
donde I representa una función condicional, resaltando que se trata de una regresión no lineal. La ecuación (8) implica una transición abrupta entre los valores estimados de los parámetros, es posible considerar una transición suave mediante el uso de una diferente función logística G (qt , γ , c). Al resultante, se conoce como modelo logístico de transición suave autorregresivo o STAR (por sus siglas en inglés):
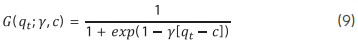
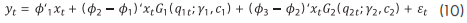
El parámetro γ determina, justamente, la suavidad de la transición entre regímenes, si es muy elevado el modelo se asemeja a un TAR. La estimación de estos modelos se basó en el trabajo desarrollado por Van Dijk y Franses (1999). Las variables elegidas en base a la teoría económica fueron las siguientes:
- Variable dependiente: tasa promedio ponderada de reportos tranzados en la BBV
- Variable de transición: liquidez del sistema financiero, liquidez sin BUN, y ratio de liquidez respecto a los depósitos del sistema financiero.
- Variables explicativas: reservas o liquidez, tasa de OMA, tasa de ventanilla e índice de incertidumbre.
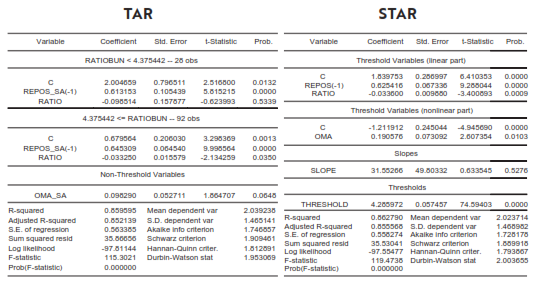
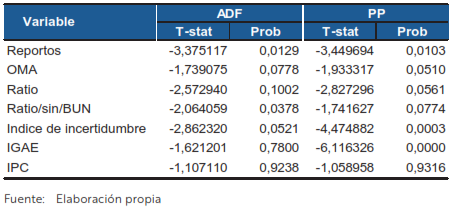
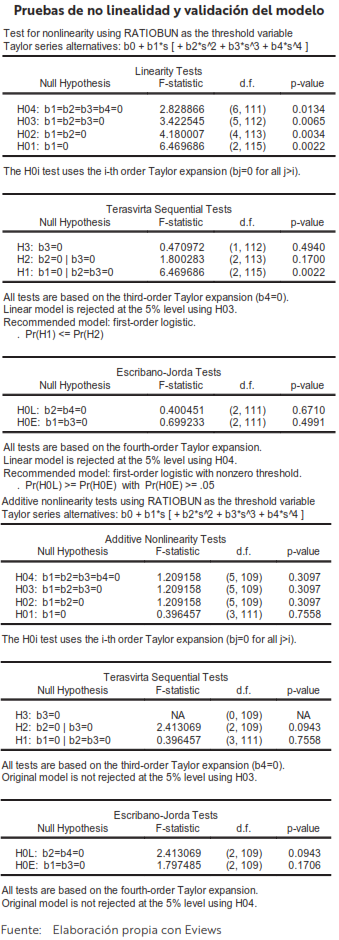
Se usaron datos mensuales desde 2011 a 2022 según la disponibilidad de información; se substrajo la estacionalidad de variables en niveles y se realizaron pruebas de raíz unitaria empleando las pruebas ADF de Dickey y Fuller (1981) y la Phillips y Perron (1988).9 Los resultados de los modelos reflejan la existencia de una relación no lineal entre las tasas del mercado monetario y la liquidez del sistema financiero, respaldando lo observado, previamente, mediante estadísticos.10 En efecto, se encuentra que niveles muy bajos de liquidez implican tasas altas en el mercado monetario y, una vez que la liquidez se sitúa por encima del umbral, empieza a ejercer presión hacia la baja sobre las tasas (relación negativa).11
IV.2. Modelo HarkovSwitching
Las cadenas de Markov, desde un punto de vista económico, son similares a los modelos previamente descritos (TAR, STAR), la única diferencia es que la transición de un régimen o estado económico se encuentra dado por probabilidades, en este sentido, el estado del periodo anterior tiene influencia en la probabilidad del estado del periodo siguiente:
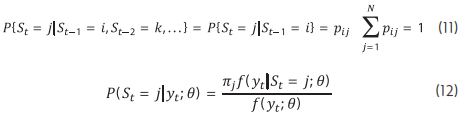
En otras palabras, podemos preguntarnos cuál es la probabilidad de encontrarnos en un periodo de estrés en el mercado monetario, dado el nivel observado de liquidez en el sistema financiero, su comportamiento reciente y el comportamiento de otras variables exógenas; lo anterior es resuelto a través de una maximización de función de verosimilitud. En esta oportunidad se utiliza un modelo de Markov Switching del tipo Hamilton, con intercepto, variables exógenas y permitiendo que el primer rezago cambie entre regímenes:
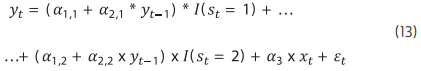
Las variables elegidas en base a la teoría económica fueron las siguientes:
- Variable dependiente: tasa promedio ponderada de reportos tranzados en la BBV.
- Variables explicativas: ratio de liquidez sobre depósitos, tasa de OMA, tasa de ventanilla e índice de incertidumbre.
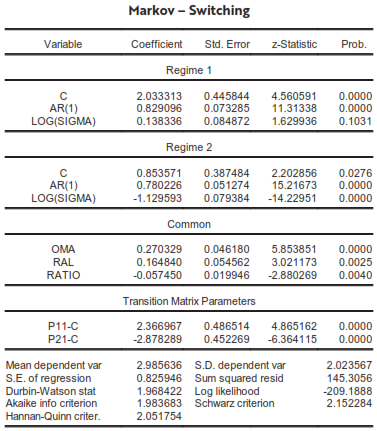
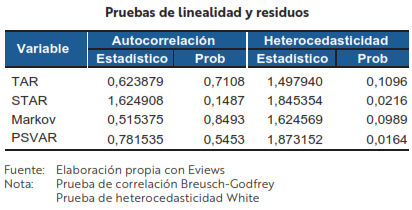
Se usaron datos mensuales desde 2005 a 2023 según la disponibilidad de información. Los resultados del modelo reflejan la existencia de normalidad en los errores, no autocorrelación y homocedasticidad.12 Las variables son significativas y su relación con el mercado monetario es el correcto, positiva en cuanto a tasas de OMA y tasas de préstamos del banco central, y negativa ante mayor nivel de liquidez en el sistema financiero.13
IV.3. Modelo Panel SVAR
Asumiendo que existe un modelo posible de representar la economía boliviana, basado en choques estructurales descompuestos en idiosincráticos y macroeconómicos, el mismo podría ser representado por el siguiente vector de medias móviles:

donde i = 1, ... , N denota cada miembro o entidad financiera dentro del panel de datos, y t = 1, ... , T son los periodos de tiempo. ΔZit es un vector de variables observables en estado estacionario con substracción de la media. Ai (L) es una matriz polinómica con los coeficientes de los rezagos, asumiendo heterogeneidad debería ser diferente para cada EIF. Y εit = (ε1,it, ...,εM,it ) es un vector con M choques compuestos estructurales para cada individuo, dondeMdenota el número de variables. Descomponiendo el choque se obtiene dos choques estructurales ortogonales: εm,it = λm,i ε'm,t+ε'm,it. El primero  es un choque en común que afecta a múltiples miembros del panel, y
 es un choque que afecta a un miembro en específico,λm,ies una matriz que contiene los coeficientes factoriales del choque en común para cada miembro.
Es importante recalcar que el uso de esta metodología permite combinar variables macro y micro para una economía, en este sentido, existirán variables que no se modificaran entre las EIF. Como demuestra Pedroni (2013) se puede estimar el panel SVAR por bloques y construir los choques estructurales en común e idiosincráticos, basándose en su propia ortogonalidad entre ellos; entre los trabajos que aprovechan esta característica están Bhattacharya et.al. (2018), Ha et.al. (2019), y Hao et.al. (2017). En otras palabras, el PSVAR será estimado por niveles, el nivel en común y el idiosincrático, una vez estimado el primero será sobrepuesto en el segundo de tal manera que los choques en común afecten a las entidades financieras, pero estrictamente no tiene que suceder lo mismo en la dirección opuesta. Sin embargo, de igual manera que los modelos tradicionales SVAR, se necesita recuperar los choques estructurales (no observables) usando una forma reducida del VAR y una identificación estructural. No importa si se realiza una estimación por bloques, la matriz Ai(L)y los choques  continúan siendo desconocidos.
El siguiente vector describe todas las variables usadas dentro el modelo panel SVAR, nótese que algunas varían a lo largo del tiempo, y otras para cada EIF y periodo de tiempo:
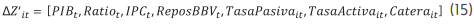
donde PIBt se refiere al Producto Interno Bruto que refleja la dinámica del crecimiento económico con frecuencia trimestral, Ratiot representa la liquidez del sistema, OMAt la postura del banco central en política monetaria, ReposBBVt la dinámica del mercado monetario, TasaPasivait TasaActivait las tasas de cada EIF, y Carterait los préstamos que realizan las EIF al sector privado.
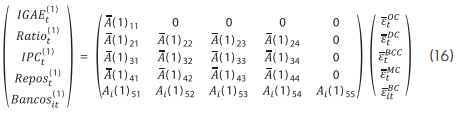
En cuanto a la identificación, se diferenciaron los choques estructurales únicamente en el bloque macroeconómico, primero diferenciando entre oferta y demanda agregada. En este sentido, se asumió que en el largo plazo la economía alcanza el pleno empleo implicando una oferta agregada inelástica. Bajo este supuesto, únicamente choques de oferta agregada podrán mover el producto en el largo plazo. Este supuesto es también conocido como la hipótesis de la tasa natural y es una restricción usada en investigaciones de Chun et.al. (2018), Blanchard y Quah (1988) y es una característica mencionada en Montiel (2011) para mercados emergentes, al menos en el mediano plazo. Añadiendo el supuesto de que los choques financieros no afectan directamente al bloque macroeconómico, se llega a la siguiente estructura de identificación en el largo plazo:14
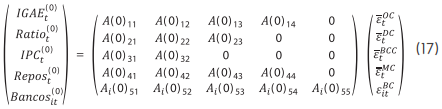
Para el primer bloque macroeconómico tres restricciones adicionales son requeridas. Perroti (2002) afirma que los choques monetarios no tienen un efecto contemporáneo sobre los precios en el corto plazo, los mismos pueden estar asociados a decisiones de política monetaria o innovaciones que se generan en el mercado monetario. Por último, por teoría se puede afirmar que el ratio de liquidez no es afectado contemporáneamente por choques monetarios, lo correcto sería que las tasas de reportas reaccionen a los niveles de liquidez. Añadiendo que los choques bancarios no afectan al bloque macro de manera inmediata, se obtiene la siguiente estructura de identificación para el corto plazo:
El modelo fue estimado usando datos con frecuencia mensual desde 2010 hasta marzo de 2023, se usaron únicamente las EIF que presentaron datos dentro de un rango de seis años como mínimo. En total se utilizaron 40 entidades de un total de 70, y se descomponen en: 11 bancos, 2 bancos PYME, 24 cooperativas y 3 entidades financieras de vivienda.
V. Resultados
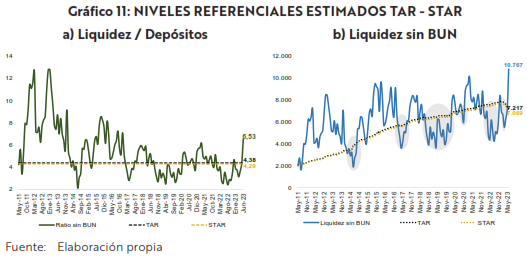
A través de modelos con umbrales (TAR y STAR) se aproximó el nivel de ratio (liquidez sin BUN/depósitossin BUN) mediante el cual el efecto sobre las tasas de reportas tranzados en la BBV deja de ser significativo o cambia de signo. El umbral referencial que señala un cambio de comportamiento entre ambas varia bles se encontraría alrededor de 4,29%-4,38% (Gráfico 11). A partir de este umbral, se puede obtener el actual nivel referencial para la liquidez en niveles (Bs7.069 millones a Bs7.217 millones), como también para el futuro usando proyecciones de crecimiento de los depósitos del sistema financiero.
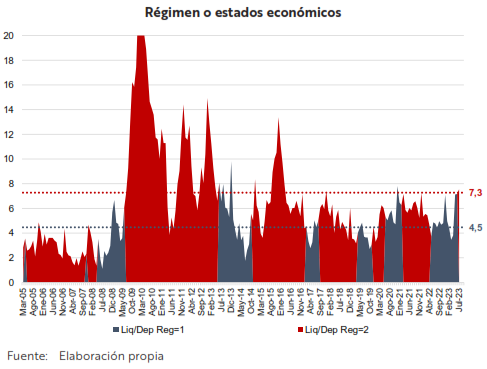
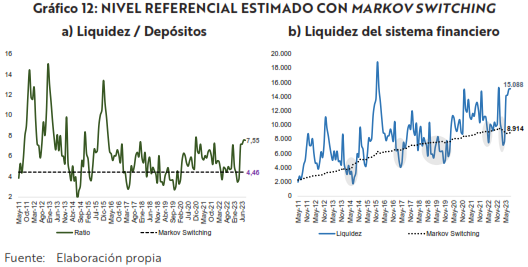
Para corroborar los resultados anteriores y construir un nivel referencial para el sistema financiero. Se utilizó el modelo Markov Switching para dividir la distribución de información en dos estados económicos a través de probabilidades, uno que se caracterice por presentar escenarios de estrés en el mercado monetario y otro escenario opuesto. El Gráfico 12 muestra los resultados con un umbral de cambio de estado alrededor de 4,46% del ratio liquidez sobre depósitos, lo que equivaldría a Bs8.914 millones en la actualidad.15
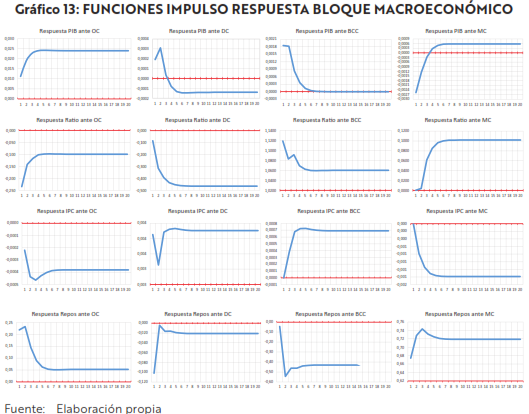
Una vez encontrado el nivel de liquidez "adecuado" y la relación entre ambos mercados, el siguiente paso es conocer si las tasas de corto plazo son transmitidas al sistema financiero vía canal de tasas de interés o de crédito. Para ello, mediante la metodología PSVAR, como se explicó anteriormente, primero se impuso diferentes restricciones de identificación y luego se estimó el bloque macroeconómico (Gráficol3). Las funciones de impulso respuesta señalan que, ante un choque de oferta, el PIB crecería en el largo plazo, la inflación disminuiría y, de generarse mayores ingresos, terminarían en una acumulación de depósitos implicando una disminución de la variable ratio generando un estrés en el corto plazo. Ante un choque o política del banco central, como señala la teoría, el PIB crece en el corto plazo y los precios en el largo plazo, el indicador de liquidez se incrementa (política expansiva) y por ende, las tasas de reportas disminuyen simultáneamente. Por último, los choques en el mercado monetario parecen no presentar un efecto significativo sobre el producto y los precios; sin embargo, sí sobre la reacción de la política monetaria del banco central. Si bien un incremento de tasas de los reportos tranzados en la BBV no genera un efecto contemporáneo en el ratio de la liquidez, las acciones de los hacedores de política presentan un cierto rezago, y al observar el estrés monetario comienzan a intensificar las medidas expansivas a partir del tercer mes.
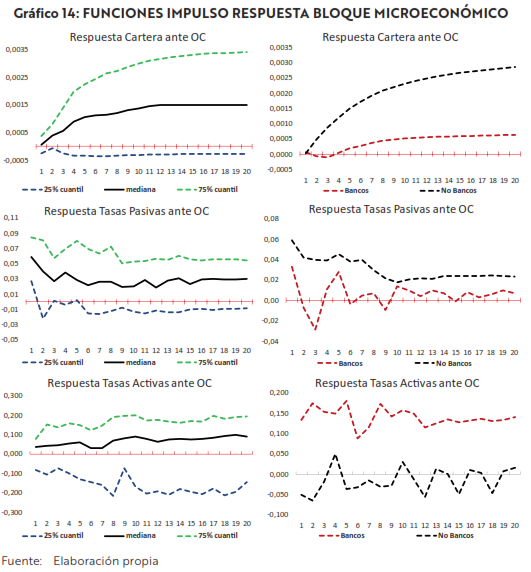
Una vez estimado el bloque macroeconómico, sus resultados fueron impuestos en el bloque financiero permitiendo obtener funciones impulso respuesta para las variables de cartera, tasas de interés pasivas y activas. El Gráfico 14 muestra las respuestas ante un choque de oferta. En cuanto a la cartera, muestra una mejora casi global para cada entidad del sistema financiero, si bien las EIF con disminución de créditos son pocas dentro del primer cuantil. Agrupando las entidades entre Bancos y No Bancos, se encuentra que las entidades no bancarias son las más beneficiadas ante este tipo de choque económico. De igual manera, en cuanto a las tasas pasivas, las entidades no bancarias son las únicas que presentan un incentivo claro de incrementar tasas e intentar capturar ingresos extraordinarios del sector privado; el efecto es casi nulo en cuanto a las entidades bancarias y probablemente se debe a que ellos no presentan necesidad para fondearse. En las tasas activas, se observa otro hecho importante, dado los "techos" en tasas para el sector productivo las entidades no bancarias no logran incrementar tasas, pero si los bancos que presentan un portafolio más diversificado y concentran su cartera en consumo y vivienda.
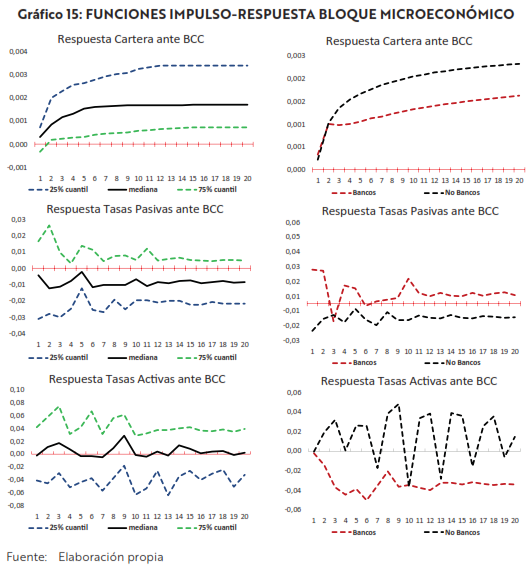
El Gráfico 15 muestra las funciones impulso-respuesta ante un choque o política expansiva generada por el banco central. Como es de esperar, ante una inyección de liquidez al sistema financiero la cartera se debería incrementar en el corto plazo (con cierto rezago), lo cual se cumple para toda EIF del sistema financiero. Remarcar que el efecto es mayor para las entidades consideradas como no bancarias y, probablemente, se debe a la dependencia que enfrentan como fuente de financiamiento. En cuanto al canal de tasas de interés, el efecto parece ser nulo o no significativo, demostrando la no eficacia de dicho canal para la transmisión de la política monetaria. Ante una política monetaria expansiva se esperaría que las tasas de corto como de mediano plazo disminuyan, sin embargo, este efecto no es generalizado y únicamente se lo observa en las tasas activas de entidades bancarias. En este sentido se concluye, conforme a los resultados, que el mejor canal de transmisión para la política monetaria es el crediticio, al menos en los últimos trece años.
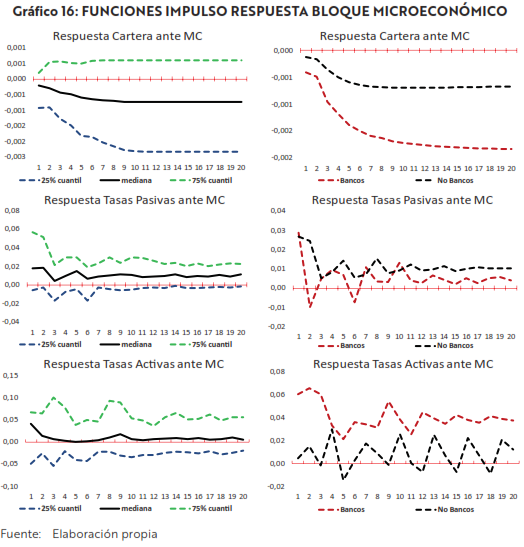
Por último, el Gráfico 16 presenta las funciones impulso respuesta ante un choque originado en el mercado monetario. Un estrés en este mercado estaría caracterizado por un incremento de tasas (problemas de liquidez, cambio de normativa, incumplimientos, etc), que se traduciría en una disminución de la oferta crediticia por efecto sustitución o por simple precaución. En este caso particular, los más afectados son las entidades bancarias, debido a que presentan mayor relación o vínculos con el mercado secundario. Por su parte, nuevamente, el choque no es transmitido efectivamente mediante tasas del sistema financiero; las tasas activas de los bancos son las únicas que reaccionarían hacia el alza.
VI. Conclusiones
A diferencia de la mayoría de las economías, Bolivia sigue un régimen monetario vía cantidades (CIN, RINlyel Banco Central hace uso de diversos instrumentos para contraer o expandir su meta operativa (liquidez) y, así, alinear sus metas intermedias con sus objetivos finales. El principal objetivo del presente trabajo fue de analizar la relación de la liquidez con las tasas de corto plazo del mercado monetario, como también los canales de transmisión de la política monetaria ante la heterogeneidad presente en el mercado financiero.
A través de un análisis histórico y estadístico entre las variables de interés, se evidenció que no existe una única variable que pueda explicar el comportamiento de las tasas de reportas tranzados en la BBV. En el tiempo, las variables que presentan una relación más estrecha con el mercado monetario son: la liquidez, las tasas de operaciones de mercado abierto, e índices de incertidumbre económica. Este aspecto junto con lo que señala la teoría económica, fueron insumos importantes para la implementación de modelos econométricos y la elección de variables explicativas.
Los modelos de umbrales (TAR y STAR) como el modelo de transición de régimen con probabilidades [Markov Switching) permitieron aproximar un nivel de liquidez referencial, mismo que puede ser considerado como el "adecuado" para que no se generen escenarios de estrés en el mercado monetario o, simplemente, funcione como un indicador de alerta temprana. Los resultados señalan que la liquidez sin BUN se debería situar en la actualidad por encima de Bs7.2OO millones, y de considerar todo el sistema financiero, por encima de Bs9.000 millones. Estas cifras irán cambiando en un futuro conforme crezcan los depósitos del sistema financiero.
El modelo SVAR con datos de panel, permitió evaluar la transmisión de la política monetaria y las respuestas de las EIF ante diferentes choques económicos. Se evidenció que el canal con mayor efectividad para transmitir la orientación de la política monetaria es el del crédito, y no el de tasas de interés como sucede en la mayoría de las economías. Por un lado, esto se debe al régimen monetario de cantidades implementado en la economía boliviana, y por otro lado, a la regulación de tasas que presenta el sistema financiero fijando "pisos" y "techos" a las tasas pasivas y activas, respectivamente.
Destacar, también, la heterogeneidad presente en el sistema financiero. Simplemente, separando a las entidades entre bancarias y no bancarias se pudo constatar que las entidades pequeñas son las más vulnerables ante choques económicos. Además, por sus funciones impulso-respuesta, las entidades no bancarias presentan una necesidad o dependencia de fondeo para la colocación de créditos, es decir, que ante la ausencia de políticas expansivas del banco central, las primeras entidades que encontrarían dificultad para expandir su cartera y competir serían las pequeñas EIF. Por su parte, las entidades bancarias son las únicas que utilizan las tasas activas como respuesta financiera e intentan aprovechar el hecho de que los créditos al consumo y vivienda (excluyendo vivienda social) no se encuentran regulados.
Finalmente, dado que el canal de tasas de interés es el menos efectivo, el banco central debe prever que el sistema financiero posea los niveles adecuados de liquidez para así fomentar al crédito al sector privado y promover el desarrollo económico. Los resultados encontrados servirán como referencia para los hacedores de política, con el propósito de que puedan anticipar el comportamiento de las EIF, velar por las entidades más vulnerables y el buen funcionamiento del sistema financiero.
NOTAS
1 EMI: Emisión Monetaria, CsrNf:. Crédito al SPNF, DEPsrNf: Depósitos delSPNF en el BCB, Csf:. Crédito alSF, DEPSF: Depósitos del SF en el BCB, CRLIQ: Créditos de Liquidez a EIF, REPO: Reportos con el BCB, OMA: Operaciones de Mercado Abierto, AE\ Aportes a fondos, ELC: Encaje Legal Constituido, ELR: Encaje Legal Requerido, BEL: Excedente de Encaje Legal.
2 El incremento en la liquidez se debió al pago de un segundo aguinaldo y al adelanto de salarios que debían pagarse la primera semana de enero de 2016.
3 En el Apéndice se presenta las fórmulas que se emplearon para construir el rango de liquidez adecuada.
4 En 2023, la incertidumbre económica y las expectativas de devaluación del tipo de cambio implicaron importantes retiros de depósitos que, junto a otros factores, incidieron negativamente en la liquidez. A partir de febrero de 2023, se genera un quiebre estructural dado que los diferentes agentes económicos empezaron a cambiar sus hábitos, intereses y prioridades. A estos hechos, se le suma la intervención del Banco Fassil (abril-mayo) lo que implicó la inyección de recursos por parte del BCB. Este periodo queda fuera del análisis de la presente investigación.
5 Una aproximación a una tasa piso fue el Servicio Restringido de Depósitos (SRD), que fue creado en 2002 mediante R.D N° 036/2002 del BCB y fue ofertado únicamente en ese año en moneda extranjera.
6 En el Apéndice se presentan las fórmulas para construir el indicador de estrés monetario.
7 En el 2020 prevaleció la incertidumbre económica, política y social, a raíz de la pandemia y de las transiciones de gobierno.
8El índice se basa en el cálculo realizado por Hites Ahir (IMF), Nicholas Bloom (Stanford University) y Davide Furceri (IMF) para 143 países. Mismo que captura los periodos de inestabilidad política de 2005 y 2019, pandemia 2020, y expectativas de depreciación 2023.
9 Los resultados de las pruebas de raíz unitaria de las variables utilizadas en los modelos se encuentran en el Apéndice C.
10Las pruebas de no linealidad, no autocorrelación y homocedasticidad se presentan en el Apéndice D.
11 Los resultados de las regresiones son presentados en el Apéndice E.
12 Las pruebas de no linealidad, no autocorrelación y homocedasticidad se presentan en el Apéndice D.
13 Los resultados de las regresiones son presentados en elApéndice E.
14 Los choques estructurales identificados son: OC de oferta agregada, BCC del Banco Central, MC del mercado monetario, DC del resto de demanda, y BC choques inherentes a las ElF.
15 El gráfico que resume las transiciones entre estados en la economía (de estrés monetario a uno sin estrés) se presenta en elApéndice E.
Referencias bibliográficas
AGÉNOR, Pierre-Richard, AIZENMAN, Joshua and HOFFMAISTER, Alexander, 2004. The credit crunch ¡n East Asia: What can bank excess liquid assets tell us? Journal of International Moneyand Rnance, 23 (1), pp. 27 - 49. ISSN en línea: 1873-0639. Disponible en: https://doi.org/10.1016/j.jimonfin.2003.08.008 [ Links ]
BECERRA, Osear y MELÓ, Luis, 2009. Transmisión de tasas de interés bajo el esquema de metas de inflación: Evidencia para Colombia. Cuadernos de Economía, 46 (133), pp. 107 - 134. ISSN en línea: 0717-6821. Disponible en: http://dx.doi.org/10.4067/S0717-68212009000100005 [ Links ]
BHATTACHARYA, Riña, GUPTA, Pranav, HU, Xingwei and PEDRONI, Peter, 2018. How do Structural Features Affect Corporate Exposures to Macro-financial Shocks in Open Economies? Williams College, Working paper, October. Disponible en: https://web.williams.edu/Economics/wp/BhattacharyaGuptaHuPedroni_StructuralFeatures.pdf
BLANCHARD, Olivier and QUAH, Danny, 1988. The dynamic effeets of aggregate demand and supply disturbances. National Bureau of Economic Research, Working Paper No. 2737, October. Disponible en: https://www.nber.org/system/fiIes/work¡ng_papers/w2737/w2737.pdf
BRINGAS, Pauly TUESTA, Vicente, 1998. Determinantes de la tasa de interés interbancaria y la importancia de la variabilidad para su estimación. Banco Central de Reserva del Perú, Estudios Económicos. Disponible en: https://www.bcrp.gob.pe/docs/Publicaciones/Documentos-de-Trabajo/1998/Documento-Trabajo-03-1998.pdf
CHUN, Dohyun, CHO, Hoon and RYU, Doojin, 2018. Macroeconomic Structural Changes in a Leading Emerging Market: The Effeets of the Asian Financial Crisis. Romanian Journal of Economic Forecasting, XXI (2), pp. 22 - 42. ISSN en línea: 2537-6071. Disponible en: https://ipe.ro/rjef/rjef2_18/rjef2_2018p22-42.pdf
DICKEY, David and FULLER, Wayne, 1981. Likelihood Ratio Statistics for Autoregressive Time Series with a Unit Root. Econometrica, 49 (4), pp. 1057 - 1072. ISSN en línea: 1468 - 0262. Disponible en: https://doi.org/10.2307/1912517
DODD, Randall, 2012. ¿Qué son los mercados monetarios? International Monetary Fund, Finanzas & Desarrollo, junio 2012, pp. 46 - 47. Disponible en: https://www.imf.org/external/pubs/ft/fandd/spa/2012/06/pdf/basics.pdf
FREIXAS, Xavier and ROCHET, Jean-Charles, 1997. Microeconomics of banking. First edition. United States: MIT Press. ISBN 9780262061933
HA, Jongrim, KOSE, Ayhan and OHNSORGE, Franziska, 2019. Inflation ¡n Emerging and Developing Economies: Evolution, Dhvers, and Policies. Washington: The World Bank. ISBN electrónico: 978-1-4648-1376-4. Disponible en: https://documentsl.worldbank.org/curated/ en/749181542305098752/pdf/lnf lation-in-Emergi ng-and-Developing-Economies-Evolution-Drivers-and-Policies.pdf
HAMILTON, James, 1994. Time Series Analysis. New Jersey: Princeton University Press. ISBN: 0-691-04289-6
HAO, Na, PEDRONI, Peter, COLSON, Gregory and WETZSTEIN, Michael, 2017. The linkage between the US ethanol market and developing countries' maize prices: a panel Svar analysis. Agricultural Economies, 48 (5), pp. 629 - 638. ISSN en línea: 1574-0862. Disponible en: https://doi. org/10.1111/agec.l2362
HODRICK, Robert and PRESCOTT, Edward, 1997. Postwar U.S. Business Cycles: An Empirical Investigation. Journal of Money, Credit, and Banking, 29 (1), pp. 1 - 16. ISSN en línea: 1538-4616. Disponible en: https://doi. org/10.2307/2953682
HUERTAS, Carlos, JALIL, Muñir, OLARTE, Sergio y ROMERO, José, 2005. Algunas consideraciones sobre el canal del crédito y la transmisión de tasas de interés en Colombia. Banco de la República - Colombia, Borradores de Economía No. 351, agosto. Disponible en: https://repositorio.banrep.gov. co/server/api/core/bitstreams/el080184-0bb6-4a02-94c9-f30518578ec8/contení
MONTIEL, Peter, 2011. Macroeconomics in Emerging Markets. 2nd Edition. New York: Cambridge University Press. ISBN: 978-0-521-51472-9
PEDRONI, Peter, 2013. Structural Panel VARs. Economethcs, 1 (2), pp. 180 - 206. ISSN en línea: 2225-1146. Disponible en: https://doi.org/10.3390/econometricsl020180
PEROTTI, Roberto, 2002. Estimating the Effects of Fiscal Policy in OECD Countries. European Central Bank. Working Paper No. 168, August. Disponible en: https://www.ecb.europa.eu/pub/pdf/scpwps/ecbwpl68.pdf
PHILLIPS, Peter and PERRON, Pierre, 1988. Testing for a unit root in time series regression. B¡ometrika,75 (2), pp. 335-346. ISSN en línea: 1464-3510. Disponible en: https://doi.org/10.1093/biomet/75.2.335
SAXEGAARD, Magnus, 2006. Excess Liquidity and Effectiveness of Monetary Policy: Evidence from Sub-Saharan África. IMF Working paper WP/06/115, May. Disponible en: https://www.imf.org/external/pubs/ft/wp/2006/wp06115.pdf
STONE, Markand BHUNDIA, Ashok. (2004). A NewTaxonomyof Monetary Regimes. International Monetary Fund, Working Paper WP/04/191, October. Disponible en: https://www.imf.org/en/Publications/WP/lssues/2016/12/31/A-New-Taxonomy-of-Monetary-Regimes-17690
VAN DIJK, Dick and FRANSES, Philip, 1999. Modeling Múltiple Regimes in the Business Cycle. Macroeconomics Dynamics, 3 (3), pp. 311 - 340. ISSN en línea: 1469-8056. Disponible en: https://doi.org/10.1017/S136510059901202X
WOODFORD, Michael, 2001. Monetary Policy in the Information Economy En: Symposium on Economic Policy for the Information Economy. Wyoming: Federal Reserve Bank of Kansas City. Disponible en: http://www.columbia.edu/-mw2230/JHole01.pdf
APÉNDICES
Apéndice A. Indicador - liquidez adecuada
El indicador se estimó en base a una relación estadística entre el ratio de liquidez sobre depósitos (y) y el crecimiento interanual de la cartera (δ), dado un umbral determinístico (τ):
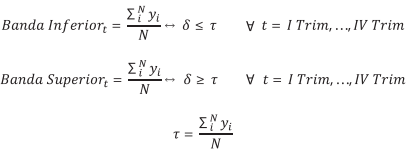
donde N se refiere al conjunto de datos empleados que cumplen la condición δ ≤ τ o, en su lugar, δ≥ τ. Este procedimiento se efectuó para cada trimestre t con el fin de otorgar estacionalidad al rango estimado.
Mencionar tres aspectos importantes: i) el rango irá cambiando cada año según la introducción de nueva información, ii) la relación entre variables es contemporánea, y iii) se introdujo la estacionalidad multiplicando el factor estacional de la liquidez por las estimaciones de la banda inferior y superior, respectivamente.
Apéndice B. Indicador - estrés mercado monetario
El indicador se construyó en base al comportamiento histórico de los reportas tranzados en la BBV (y). Una vez desestacionalizada la serie, se obtuvo el componente tendencial  a través del Filtro de Hodrick-Prescott(1997):
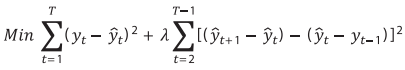
Posteriormente, se obtuvo la diferencia entre el observado y el tendencial, valor que fue normalizado en términos de desviación estándar. Por último, se construyó el índice (entre cero y uno) en base a I valor mínimo y máximo:
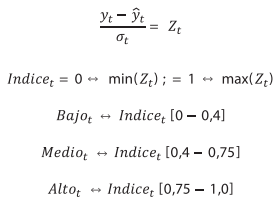
Apéndice C. Pruebas de raíz unitaria
Apéndice D.
Apéndice E. Resultados de las diferentes regresiones